
El sector forestal mundial tiene un valor aproximado de 1,5 billones de dólares estadounidenses, equivalente a las economías de Indonesia o los Países Bajos. Ese valor incluye la madera, la regulación del clima, el suministro de agua, los productos forestales no maderables y las economías informales de cientos de millones de hogares rurales.
Sin embargo, la financiación para los bosques sigue siendo insuficiente, altamente fragmentada y fuertemente dependiente de fondos públicos y subvenciones de donantes. En ese sentido, el financiamiento actual está muy lejos de lo necesario.
En 2023, el mundo perdió 3,7 millones de hectáreas de bosque tropical primario, la tasa más alta de los últimos años, lo que representa una enorme amenaza para la biodiversidad. Aproximadamente 1 millón de especies están amenazadas de extinción, una cifra que no ha disminuido a pesar de una década de negociaciones internacionales.
El financiamiento público para la restauración forestal alcanza aproximadamente 5 700 millones de dólares al año, una fracción mínima frente a los entre 117 000 y 300 000 millones de dólares necesarios anualmente.
¿Qué se necesitaría para aumentar la financiación forestal, hacerla más eficiente y atraer más inversión del sector privado en la restauración y la gestión forestal sostenible?
Un nuevo informe sobre los paisajes de financiación forestal, encargado por el programa Forests for the Future Facility (F4F) de la Unión Europea y elaborado junto con el Centro para la Investigación Forestal Internacional y Centro Internacional de Investigación Agroforestal (CIFOR-ICRAF), ofrece ideas basadas en evaluaciones a nivel de país en 11 naciones: Colombia, Surinam, Guyana, Laos, Papúa Nueva Guinea, Marruecos, Camerún, Gabón, República del Congo, República Democrática del Congo y Zambia.
El informe mapea los instrumentos utilizados, identifica lo que está funcionando y diagnostica por qué la mayoría de estos esfuerzos no ha logrado escalar. Los hallazgos no son optimistas, pero señalan caminos de mejora.
“Muchos instrumentos financieros ya existen”, señaló el coautor del estudio, Ludwig Liagre. “A menudo, lo que se necesita es un análisis más detallado para determinar la forma que debería tomar el financiamiento. No existe una única solución: siempre será una combinación de financiamiento público y privado. El desafío es garantizar que existan las condiciones para la inversión privada. Sin embargo, como la mayoría de los bosques se encuentran en tierras públicas, los problemas de gobernanza deben abordarse antes de que la inversión privada pueda aumentar”.
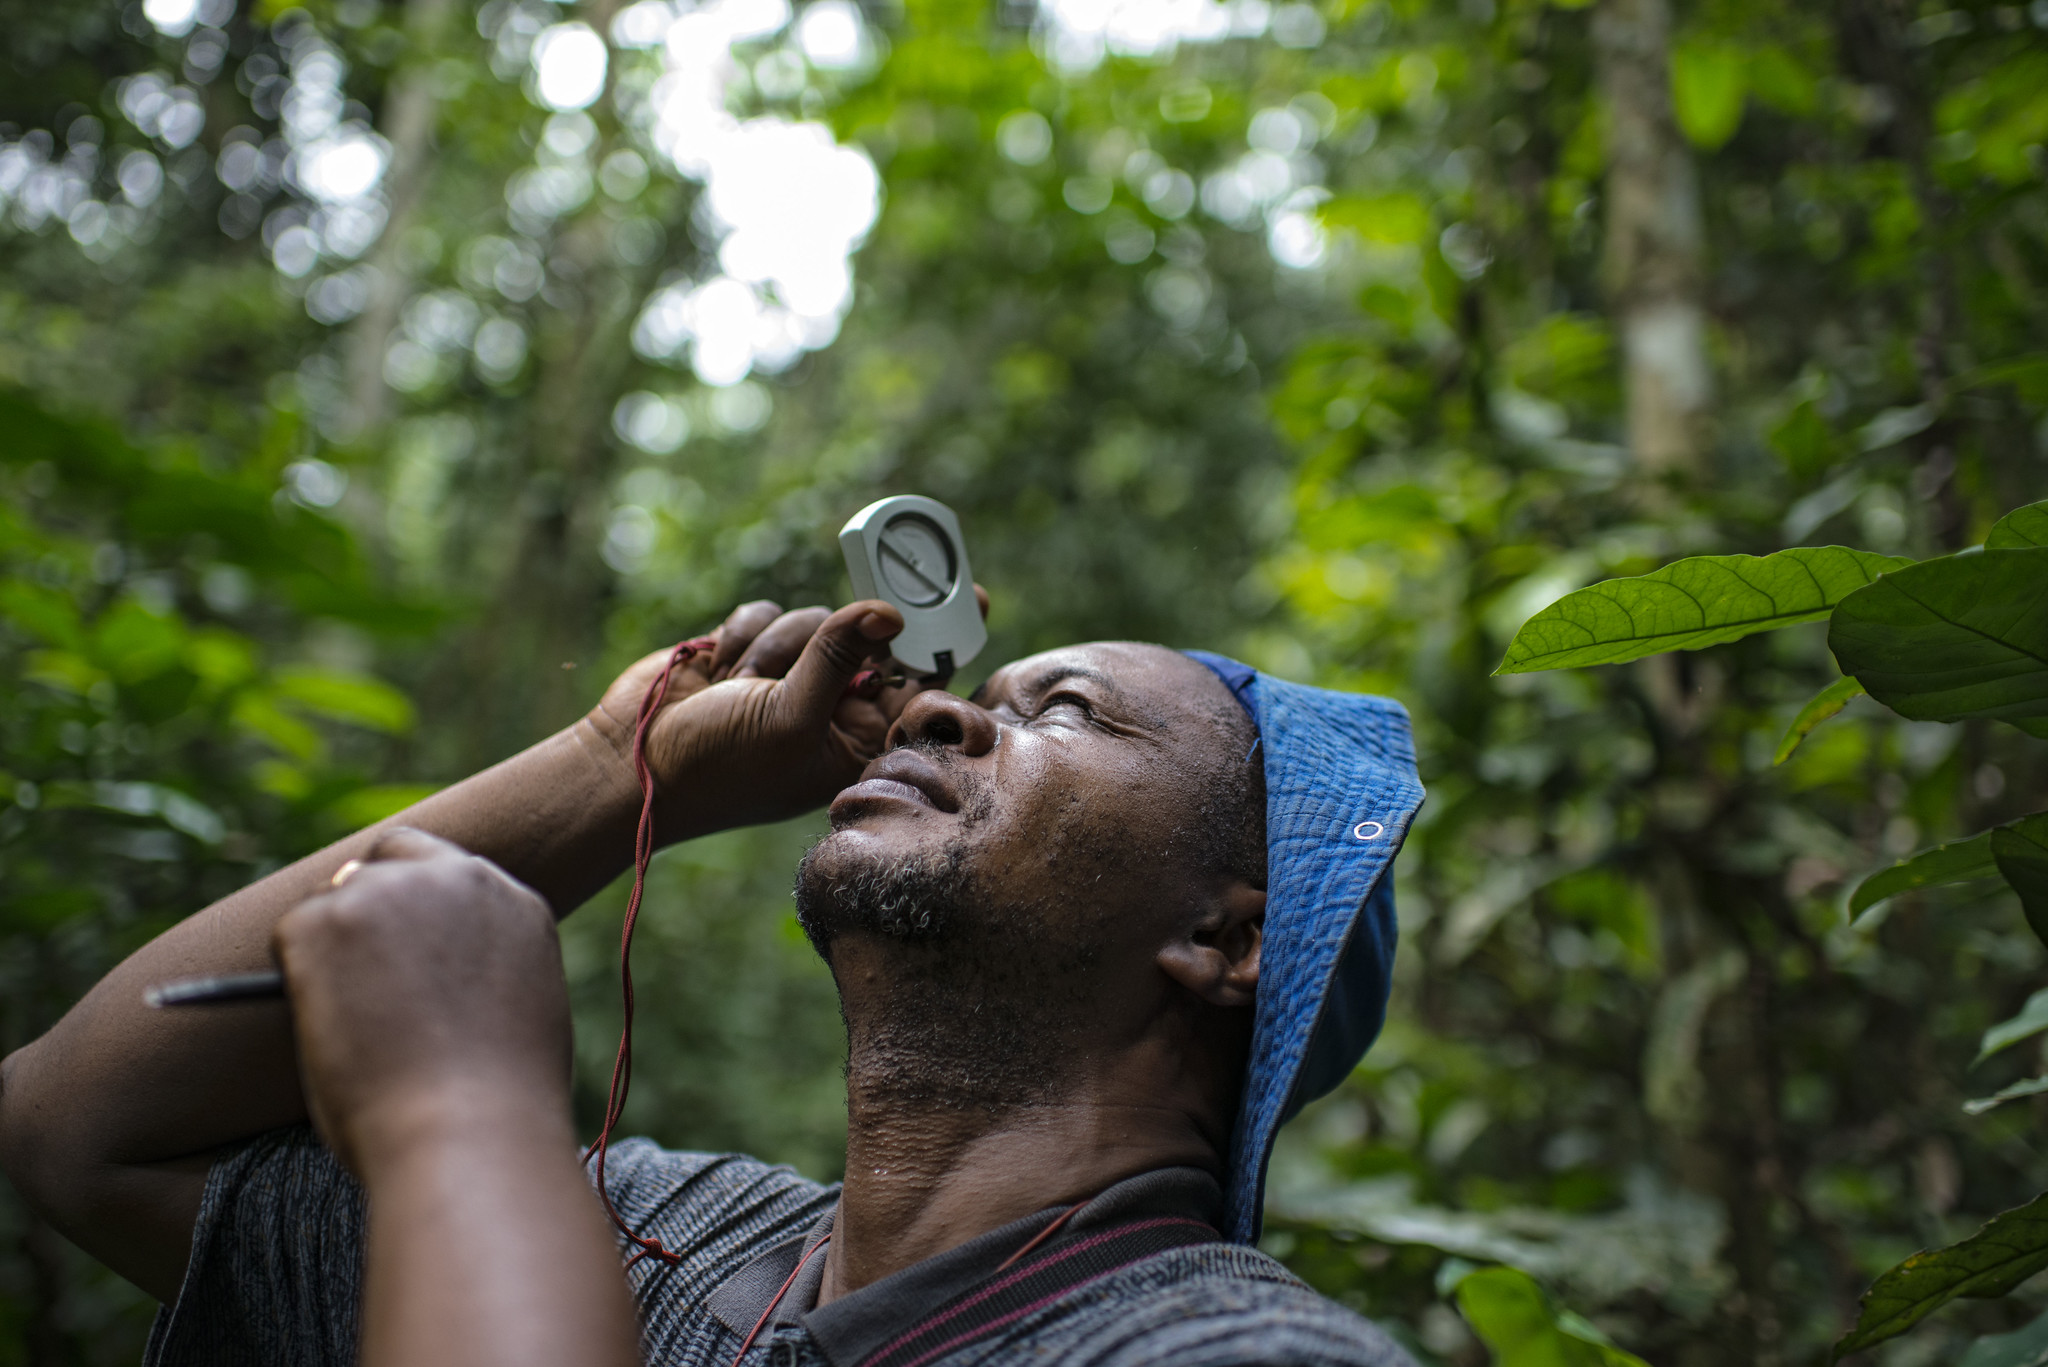
Investigadores realizan una evaluación de un árbol de afrormosia en Yangambi, República Democrática del Congo. Foto de Axel Fassio / CIFOR-ICRAF.
El valor económico de los bosques sigue sin aprovecharse
La primera observación estructural del informe es una que a menudo queda oculta en el debate sobre financiación forestal: el sector forestal, a pesar de su importancia ecológica y social, no es un contribuyente dominante al producto interno bruto (PIB) en la mayoría de los países. A nivel global, la agricultura supera a la forestería aproximadamente seis veces.
En países con bosques templados, el sector es importante para el empleo y las exportaciones, especialmente a través de productos con valor agregado que generan mayores ingresos mediante el procesamiento, la ingeniería y la marca. Estos países, durante décadas, han logrado pasar de vender volumen de madera a vender valor de la madera.
Esa transición, en gran medida, no ha ocurrido en los países con bosques tropicales. Las exportaciones de madera contribuyen al PIB nacional, pero la capacidad de procesamiento sigue siendo limitada, la infraestructura suele estar desactualizada y las cadenas de valor son informales y fragmentadas. En gran parte del mundo tropical, los bosques son, sobre todo, una fuente de empleo rural, un respaldo económico en épocas difíciles y una fuente de energía. Aunque estas contribuciones son significativas para las comunidades locales, no atraen inversión privada.
El principal cuello de botella en la financiación forestal no es la escasez de recursos forestales. Los 11 países evaluados albergan algunos de los bosques más importantes del planeta desde el punto de vista biológico y económico. El cuello de botella es una combinación de factores financieros, de gobernanza y de riesgo.
En muchos países, la inseguridad en la tenencia de la tierra hace que la inversión sea legalmente precaria. Los marcos de concesión están desactualizados o se aplican de manera deficiente, y la debilidad institucional genera incertidumbre.
En conjunto, estos problemas de gobernanza conducen a una escasez crónica de proyectos “bancables”: proyectos bien estructurados, con niveles de riesgo aceptables y que operan en países donde la gobernanza es lo suficientemente estable como para atraer inversión privada. Los bancos y los inversionistas privados califican de forma consistente al sector forestal como de alto riesgo, una percepción que responde a condiciones reales y no a un desconocimiento de su potencial.
“La principal lección”, señaló la coautora del estudio, Anja Gassner, “es que los inversionistas buscan sistemas financieros anclados en marcos de gobernanza sólidos”.
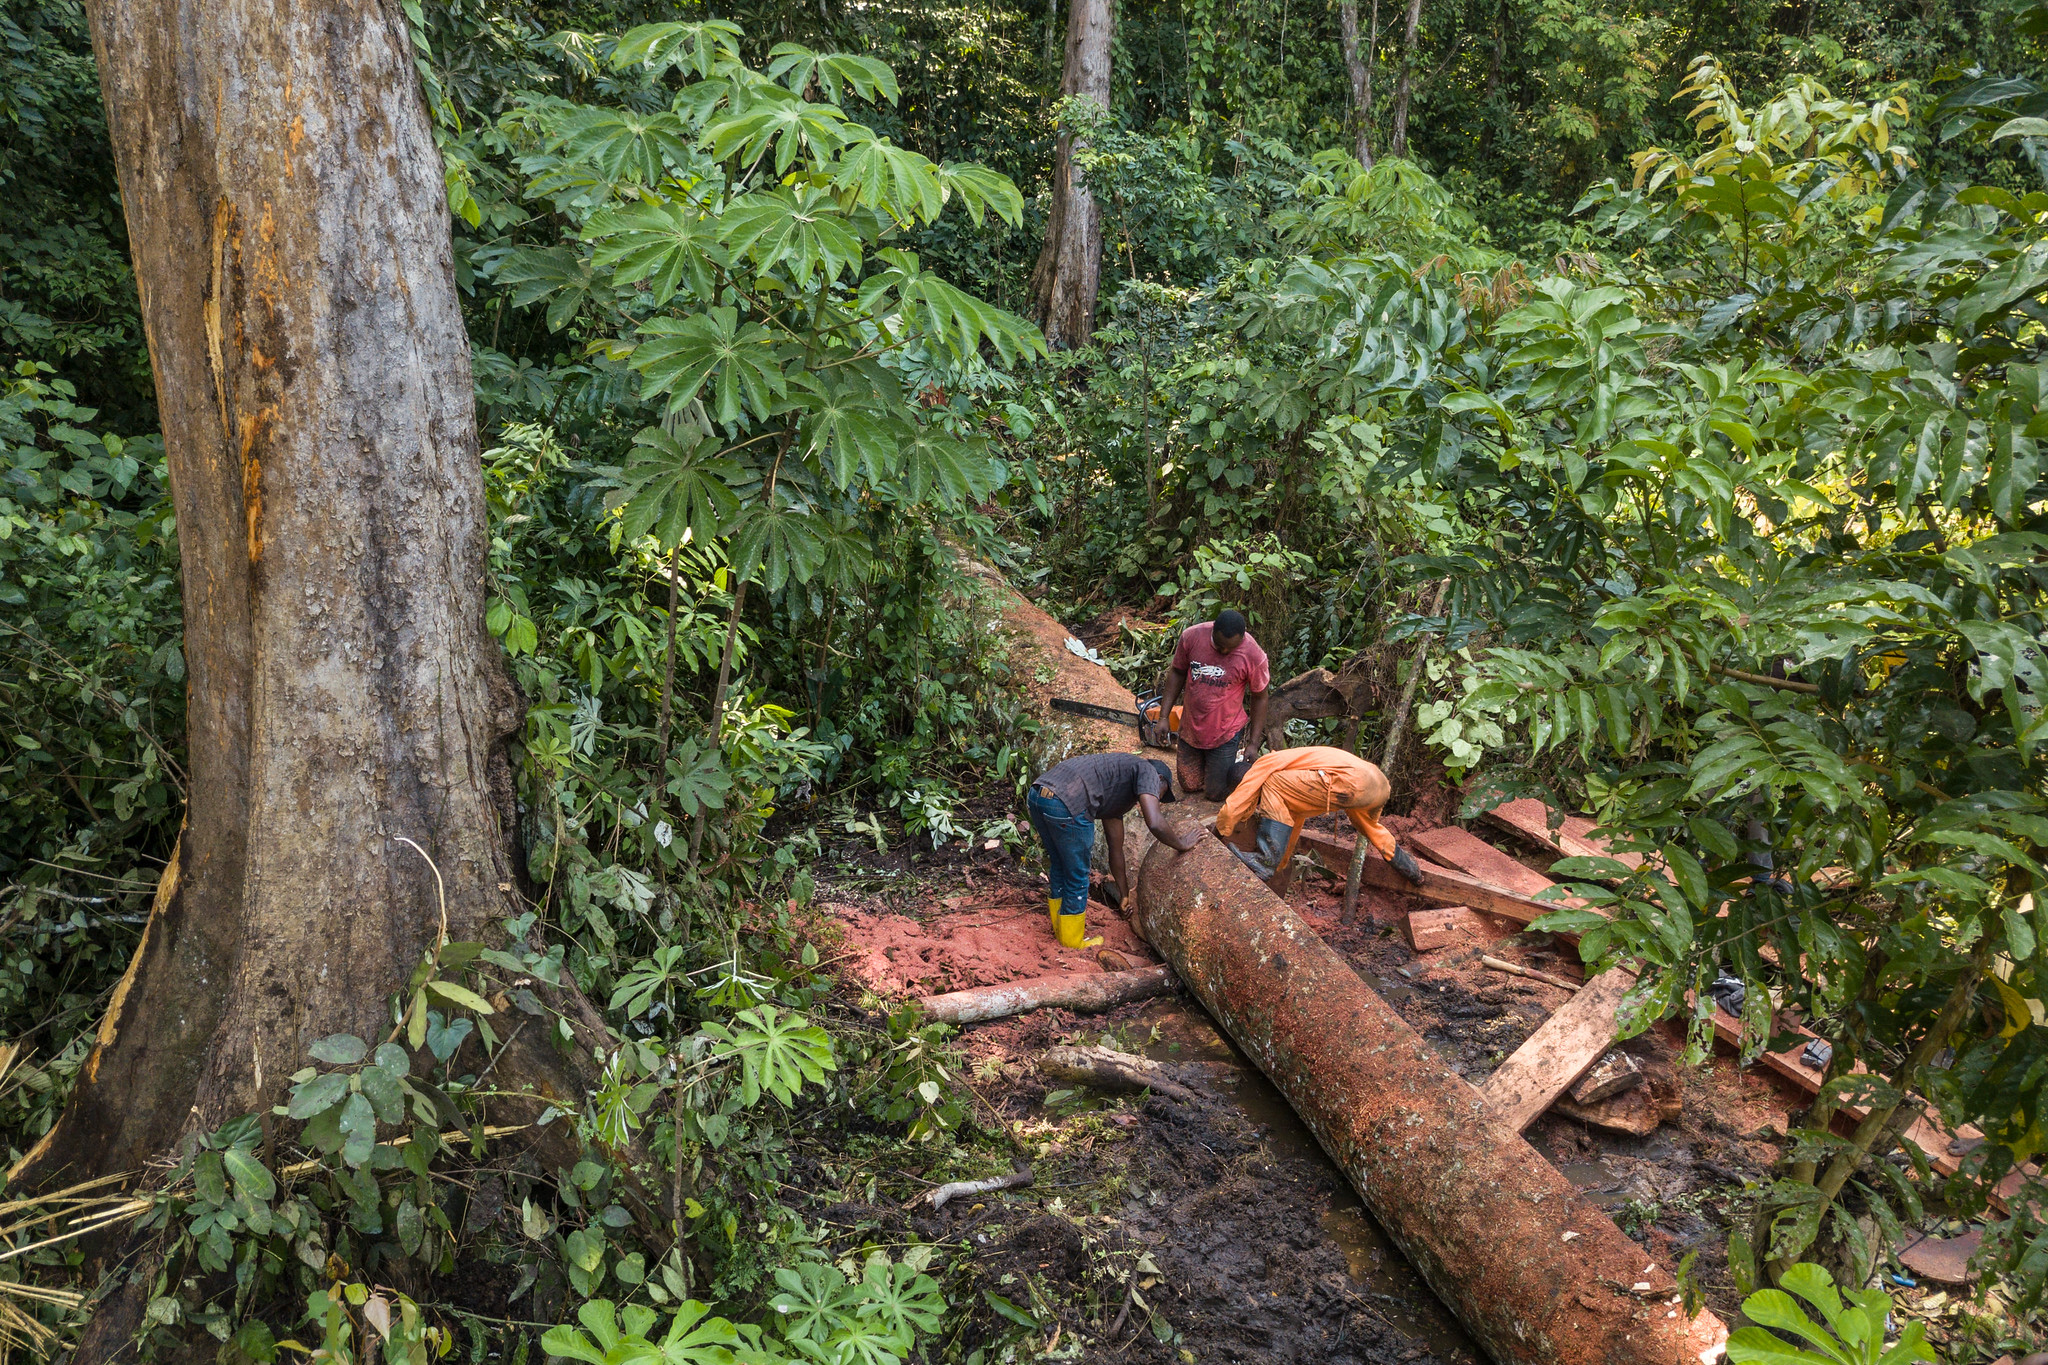
Las iniciativas financieras siguen fragmentadas
El panorama en los 11 países analizados es de fragmentación. La mayoría ha acumulado proyectos piloto, fondos forestales nacionales, fondos fiduciarios de conservación, esquemas de pago por servicios ecosistémicos, programas de financiamiento de carbono y diversas formas de apoyo bilateral y multilateral de donantes. Sin embargo, estos mecanismos operan en gran medida de manera aislada, lo que impide el desarrollo de sistemas coherentes y escalables.
Esto es particularmente evidente en la cuenca del Congo, donde existe la base para muchos instrumentos y donde los riesgos ecológicos se encuentran entre los más altos del planeta. En estos países, debido a la fuerte fragmentación, los componentes individuales sólidos no se traducen en un enfoque integrado. El resultado es una arquitectura de financiación forestal que sigue dependiendo en gran medida de donantes y es estructuralmente incapaz de movilizar capital privado a la escala necesaria para la restauración y la gestión sostenible.
El informe identifica los avances más claros en instrumentos más desarrollados, particularmente en los mercados de carbono anclados en marcos REDD+, registros nacionales como el sistema ART-TREES de Guyana y el registro RENARE de Colombia, y mecanismos de pago por resultados. Gabón, Guyana, Colombia y Laos han demostrado que las transacciones de carbono verificadas son posibles cuando existen capacidad institucional y sistemas de gobernanza adecuados.
Instrumentos emergentes, como los créditos de biodiversidad, los canjes de deuda por naturaleza, los bonos verdes, los bonos vinculados a la sostenibilidad y la inversión de impacto, muestran un potencial real en los países donde existen marcos habilitantes. El canje de deuda por naturaleza del Bono Azul de Gabón en 2023 y los bonos verdes soberanos de Colombia ofrecen ejemplos tempranos de lo que es posible cuando la gobernanza es suficiente para atraer capital sofisticado.
Sin embargo, estos son casos iniciales. Las condiciones que los hicieron posibles aún no son replicables en la mayoría de los 11 países evaluados.
Un investigador de CIFOR-ICRAF recopila datos sobre las reservas de carbono forestal. Foto de Nanang Sujana / CIFOR-ICRAF.
Invertir primero en sentar las bases
El informe es especialmente relevante para las iniciativas que buscan promover inversión privada de alta calidad. Un hallazgo merece especial atención en el contexto de la iniciativa Global Gateway de la Unión Europea, que posiciona la inversión del sector privado como un mecanismo central de cooperación internacional.
“El análisis del informe sobre comunidades dependientes de los bosques involucradas en financiamiento de carbono y proyectos de pago por resultados establece una analogía instructiva con las microfinanzas”, señaló Robert Nasi, director general de CIFOR y director de ciencia de CIFOR-ICRAF. “La inclusión profunda de las comunidades más marginadas se logró no mediante garantías o transferencia de riesgos, sino a través de capital paciente, similar a subvenciones, que fortaleció la capacidad institucional y absorbió las pérdidas iniciales”.
La implicación es clara: las subvenciones deben preceder a las garantías. Las condiciones institucionales para la inversión privada deben construirse mediante un apoyo público y filantrópico sostenido antes de que el capital privado pueda operar sin trasladar el riesgo a quienes están menos preparados para asumirlo.
“Esto no es un argumento en contra de la financiación privada”, añadió Nasi. “Es una descripción precisa de la secuencia necesaria para que funcione”.
La conclusión central del informe es que el problema es sistémico. La solución no es otro proyecto piloto ni otro instrumento aislado, sino sistemas integrados de financiación forestal en los que los mecanismos públicos, privados y de mercado estén coordinados en lugar de fragmentados. El riesgo debe distribuirse adecuadamente entre actores con la capacidad de gestionarlo, mientras que la política fiscal, la estrategia climática y los objetivos de biodiversidad deben alinearse en lugar de abordarse por separado.
Traducir esta conclusión en la práctica será un esfuerzo de varios años en la mayoría de los países evaluados. Requerirá inversiones sostenidas en marcos legales, capacidad institucional, sistemas de tenencia de la tierra y reformas de gobernanza.
“Esa inversión aún no se está realizando a la escala necesaria”, señaló Nasi. “El informe ofrece una hoja de ruta, pero construir las condiciones para que estos elementos funcionen sigue siendo una tarea pendiente”.
El informe forma parte del proyecto Forests for the Future Facility project.