
Mientras la COP30 se desarrolla en Belém, todas las miradas están puestas en la propuesta emblemática del país anfitrión: el Fondo Bosques Tropicales para Siempre(TFFF, por sus siglas en inglés). Esta iniciativa liderada por Brasil podría transformar el financiamiento climático: un fondo de inversión mixto de 125 mil millones de dólares diseñado para abordar de manera definitiva la deforestación tropical.
Su promesa central es, al mismo tiempo, simple y revolucionaria: pagar a los países elegibles bajo un esquema de “pago por resultados”. La cifra más citada es de 4 dólares por hectárea al año por cada hectárea de bosque tropical en pie.
Esto, naturalmente, ha sido recibido con escepticismo. Los críticos ya plantean la pregunta obvia: ¿Cómo podrían 4 dólares detener a una excavadora?
Si se consideran los usos alternativos de la tierra, el pago de 4 dólares no solo parece insuficiente, sino económicamente absurdo. En Indonesia, el Valor Presente Neto (VPN) de una hectárea convertida en plantación de palma aceitera puede superar los 10 000 dólares. En Brasil, el cultivo de soya ofrece ganancias de más de 300 dólares por hectárea al año.
Seamos claros: ninguna empresa con fines de lucro ni ningún especulador de tierras dejarán de expandirse por un incentivo de 4 dólares. Desde un punto de vista estrictamente microeconómico, el pago resulta insignificante.
Si es así, ¿está destinado al fracaso este fondo de 125 mil millones de dólares? ¿O, como muchos temen, terminará pagando por bosques “inframarginales”, esas extensas selvas inaccesibles que de todos modos nunca iban a ser taladas?
La respuesta a esta segunda pregunta es sí. Y precisamente ese es el punto.
El TFFF no es un esquema tradicional de pagos por servicios ambientales (PSA). Es un instrumento nuevo y profundamente malinterpretado de diplomacia climática. Su poder no radica en el incentivo de 4 dólares, sino en la amenaza de perder miles de millones.
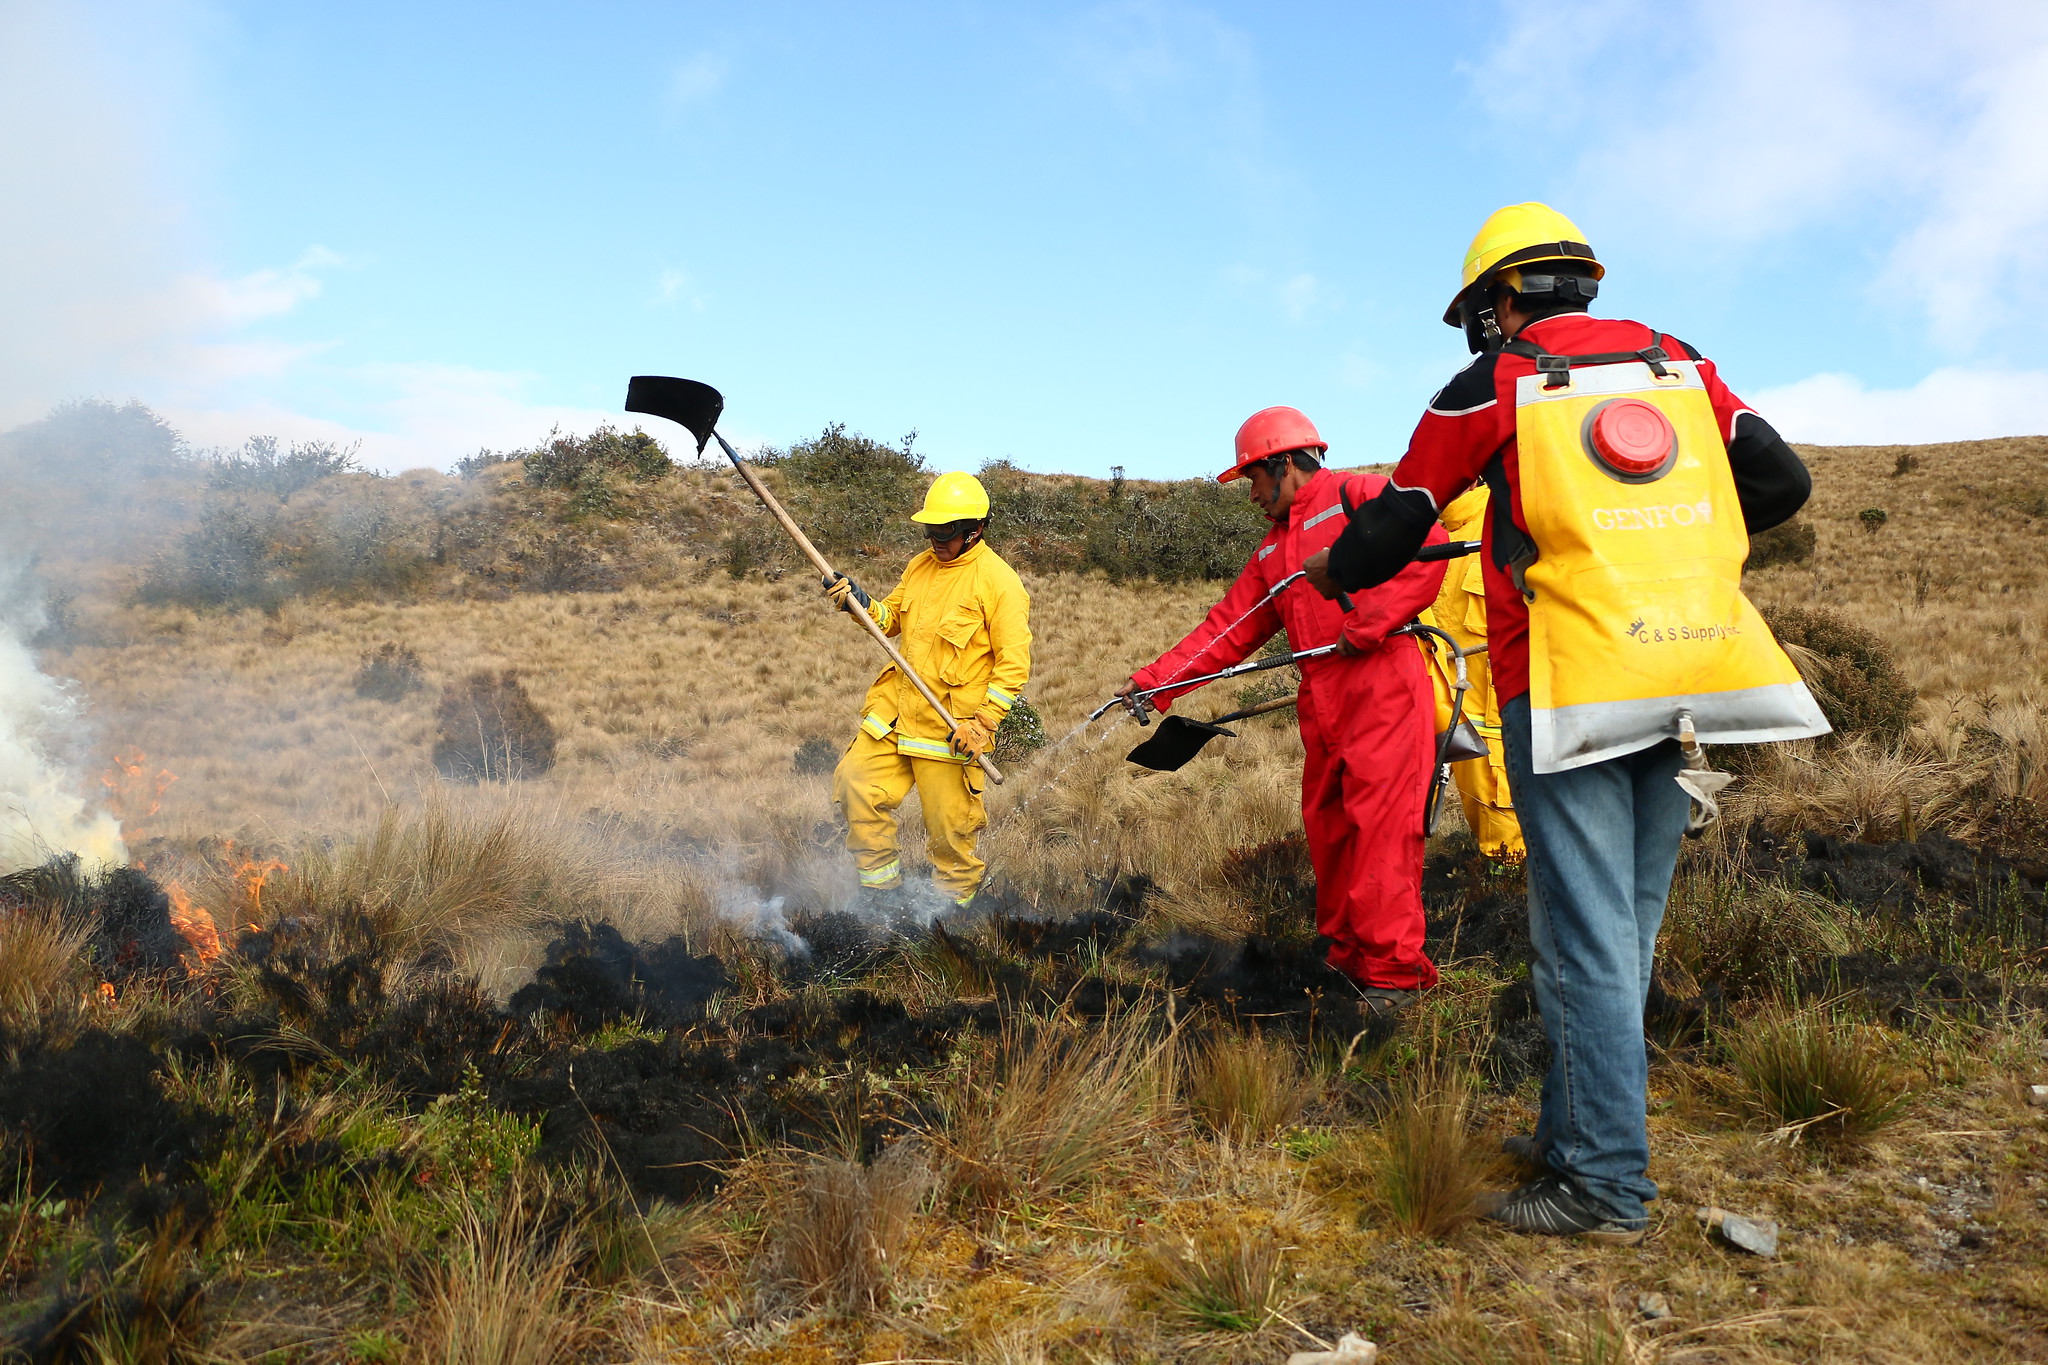
La ganadería es un factor clave de la deforestación en Brasil. Rio Branco, Acre, Brasil. Foto: Kate Evans/CIFOR-ICRAF
Una salvedad crítica: el arbitraje financiero
Antes de continuar, es importante entender el motor financiero de alto riesgo que impulsa el TFFF. No se trata de un fondo de ayuda convencional, sino de un fondo patrimonial de financiamiento mixto de 125 mil millones de dólares.
Su mecanismo es, esencialmente, una operación de arbitraje a escala global. El plan consiste en recaudar 25 mil millones de dólares en capital de “patrocinadores” provenientes de países donantes, a una tasa de interés muy baja —comparable a la de un bono del Tesoro de EE. UU. (menos del 5 %)—. Este dinero público actúa como una garantía “junior” para reducir el riesgo de inversión y permitir que el fondo atraiga otros 100 mil millones de dólares de inversionistas privados.
La clave es esta: los 125 mil millones no se gastarán, sino que se invertirán en una cartera de activos de mayor rendimiento, como bonos soberanos o de mercados emergentes (excluyendo combustibles fósiles).
Los 3 a 4 mil millones de dólares en pagos anuales provienen de la diferencia —el “spread”— entre el bajo costo del capital (5 % o menos) y el mayor retorno (por ejemplo, del 7 % al 8 %) que el fondo espera obtener de sus inversiones.
Esta es la advertencia central: la capacidad del TFFF para pagar depende completamente del desempeño de su portafolio de inversión. Si ocurre una crisis financiera global o una caída en los mercados emergentes, ese margen podría desaparecer, y con él los pagos prometidos para la conservación. Es un modelo construido sobre un riesgo financiero para resolver un problema ambiental.
El verdadero mecanismo: una “garantía de cumplimiento” para los países
La brillantez del TFFF —y también su mayor riesgo— radica en sus criterios de elegibilidad. No se trata de un fondo basado en proyectos. Los miles de millones en retornos anuales se pagarán directamente a los presupuestos nacionales.
Pero para acceder a ese dinero, hay dos condiciones críticas:
- El límite: para participar, un país debe tener una tasa nacional de deforestación inferior al 0,5 %.
- La penalización: una vez dentro, los pagos se reducen drásticamente si hay deforestación, con sanciones propuestas de entre 100 y 200 veces el pago por cada hectárea perdida.
Este diseño resuelve parcialmente los dos mayores problemas de los esfuerzos previos: la fuga (“leakage”) y la adicionalidad. La fuga ocurre cuando proteger un bosque (Proyecto A) simplemente desplaza la tala a otra zona (Proyecto B). Como el TFFF opera a nivel nacional, toda deforestación cuenta, ya sea en Pará o en Amazonas: todo se considera deforestación brasileña.
Más importante aún, el TFFF convierte en ventaja el “problema de la inframarginalidad” (pagar por bosques que no están amenazados). Sí, el fondo pagará por millones de hectáreas que nunca estuvieron en riesgo, y debe hacerlo: así funciona su lógica.
Por ejemplo, al pagar 4 dólares por los 160 millones de hectáreas de bosque del Congo, se crea un premio potencial de 640 millones de dólares al año.
La idea es que la amenaza de perder ese pago soberano de 640 millones sea lo suficientemente grande como para forzar al gobierno de Kinshasa a crear —y hacer cumplir— sus propias leyes para detener la deforestación “adicional” en las fronteras agrícolas.
El TFFF no le paga al agricultor por no talar: financia la voluntad política del Estado para controlarse a sí mismo. Y su implementación variará drásticamente entre las tres grandes cuencas forestales del mundo.
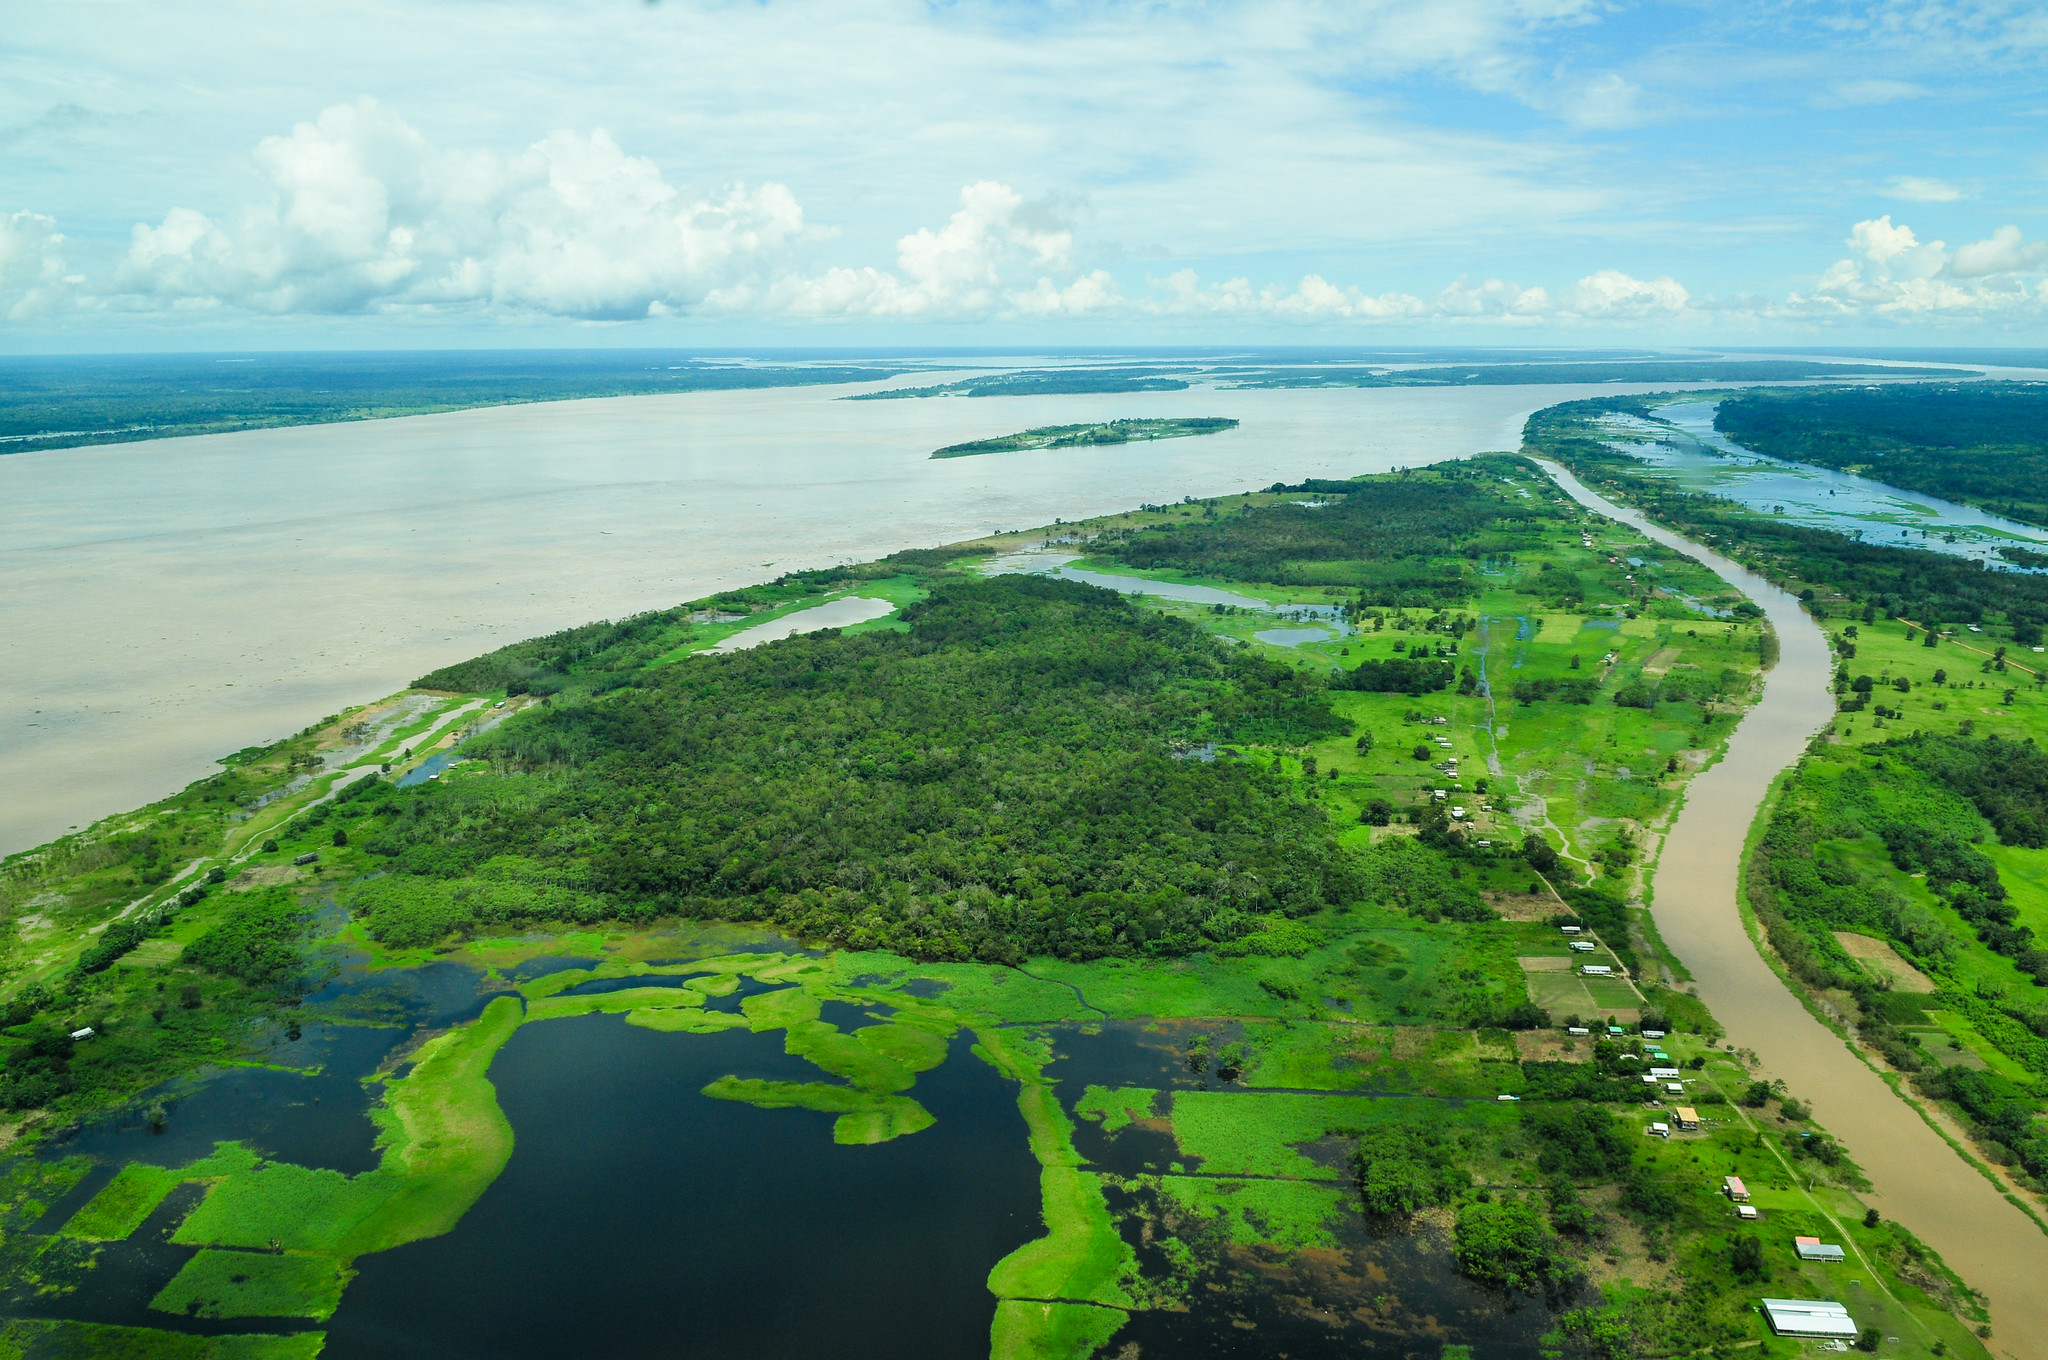
Foto: Marlon del Aguila Guerrero/ CIFOR-ICRAF
Caso 1. Brasil: donde conservar se convierte en una recompensa fiscal
El TFFF parece hecho a la medida para Brasil. Bajo el gobierno de Lula, la deforestación ya ha caído un 11 % en el último año, resultado de la renovada voluntad política y del fortalecimiento de la fiscalización.
Aquí, el pago de 4 $/ha (dólares por hectárea) no tiene impacto frente a los verdaderos motores:
- Agronegocio: las ganancias por soya superan los 300 $/ha.
- Especulación de tierras: la ganadería, aunque poco rentable (unos 50 $/ha), es una herramienta. El verdadero negocio es despejar el bosque para reclamar la tierra, ya que el valor de las pasturas aumentó 61 % y el de las tierras agrícolas 128 % entre 2019 y 2022. Un pago de 4 $/ha es un error de redondeo frente a un activo que se aprecia en 1000 $/ha por año.
El TFFF no está dirigido al agricultor, sino al ministro de Finanzas. Para Brasil, es una recompensa fiscal por sus políticas exitosas. Convierte la conservación —tradicionalmente vista como un costo— en un flujo anual de ingresos predecible (aunque sujeto a riesgo financiero). Institucionaliza el éxito del gobierno actual y funciona como una cobertura fiscal frente a posibles retrocesos políticos futuros.
Caso 2. Indonesia: el peso del cálculo político
Indonesia plantea un desafío más complejo. Tras años de descenso, la deforestación vuelve a aumentar. Y, de forma crucial, un análisis de 2025 mostró que el 97 % de la deforestación ocurrió dentro de concesiones legales.
No se trata de una falla de control, sino de una característica de la política estatal: el propio Estado autoriza la tala.
Los impulsores económicos son enormes:
- Palma aceitera: con un VPN de hasta 10 670 $/ha, esta industria es un gigante económico. Ya se propone un “cinturón de palma aceitera de Sulawesi” de un millón de hectáreas.
- Papel y pulpa: una industria exportadora de 7,5 mil millones de dólares, basada en vastas concesiones.
- Acuicultura: la conversión de manglares en estanques de camarón genera beneficios netos de 3000 $/ha.
De nuevo, el pago de 4 $/ha no significa nada para las corporaciones, pero sí puede alterar el cálculo político del Estado.
Con 94 millones de hectáreas de bosques naturales, Indonesia podría recibir más de 376 millones de dólares anuales del TFFF. Esto obliga a un nuevo análisis costo-beneficio en Yakarta: ¿Vale la pena aprobar una concesión de un millón de hectáreas de palma si eso implica perder 376 millones de dólares en ingresos previsibles y directos cada año?
El TFFF no intenta superar la oferta de la empresa de palma; intenta pagarle más —o con mayor seguridad— al gobierno para que no otorgue el permiso.
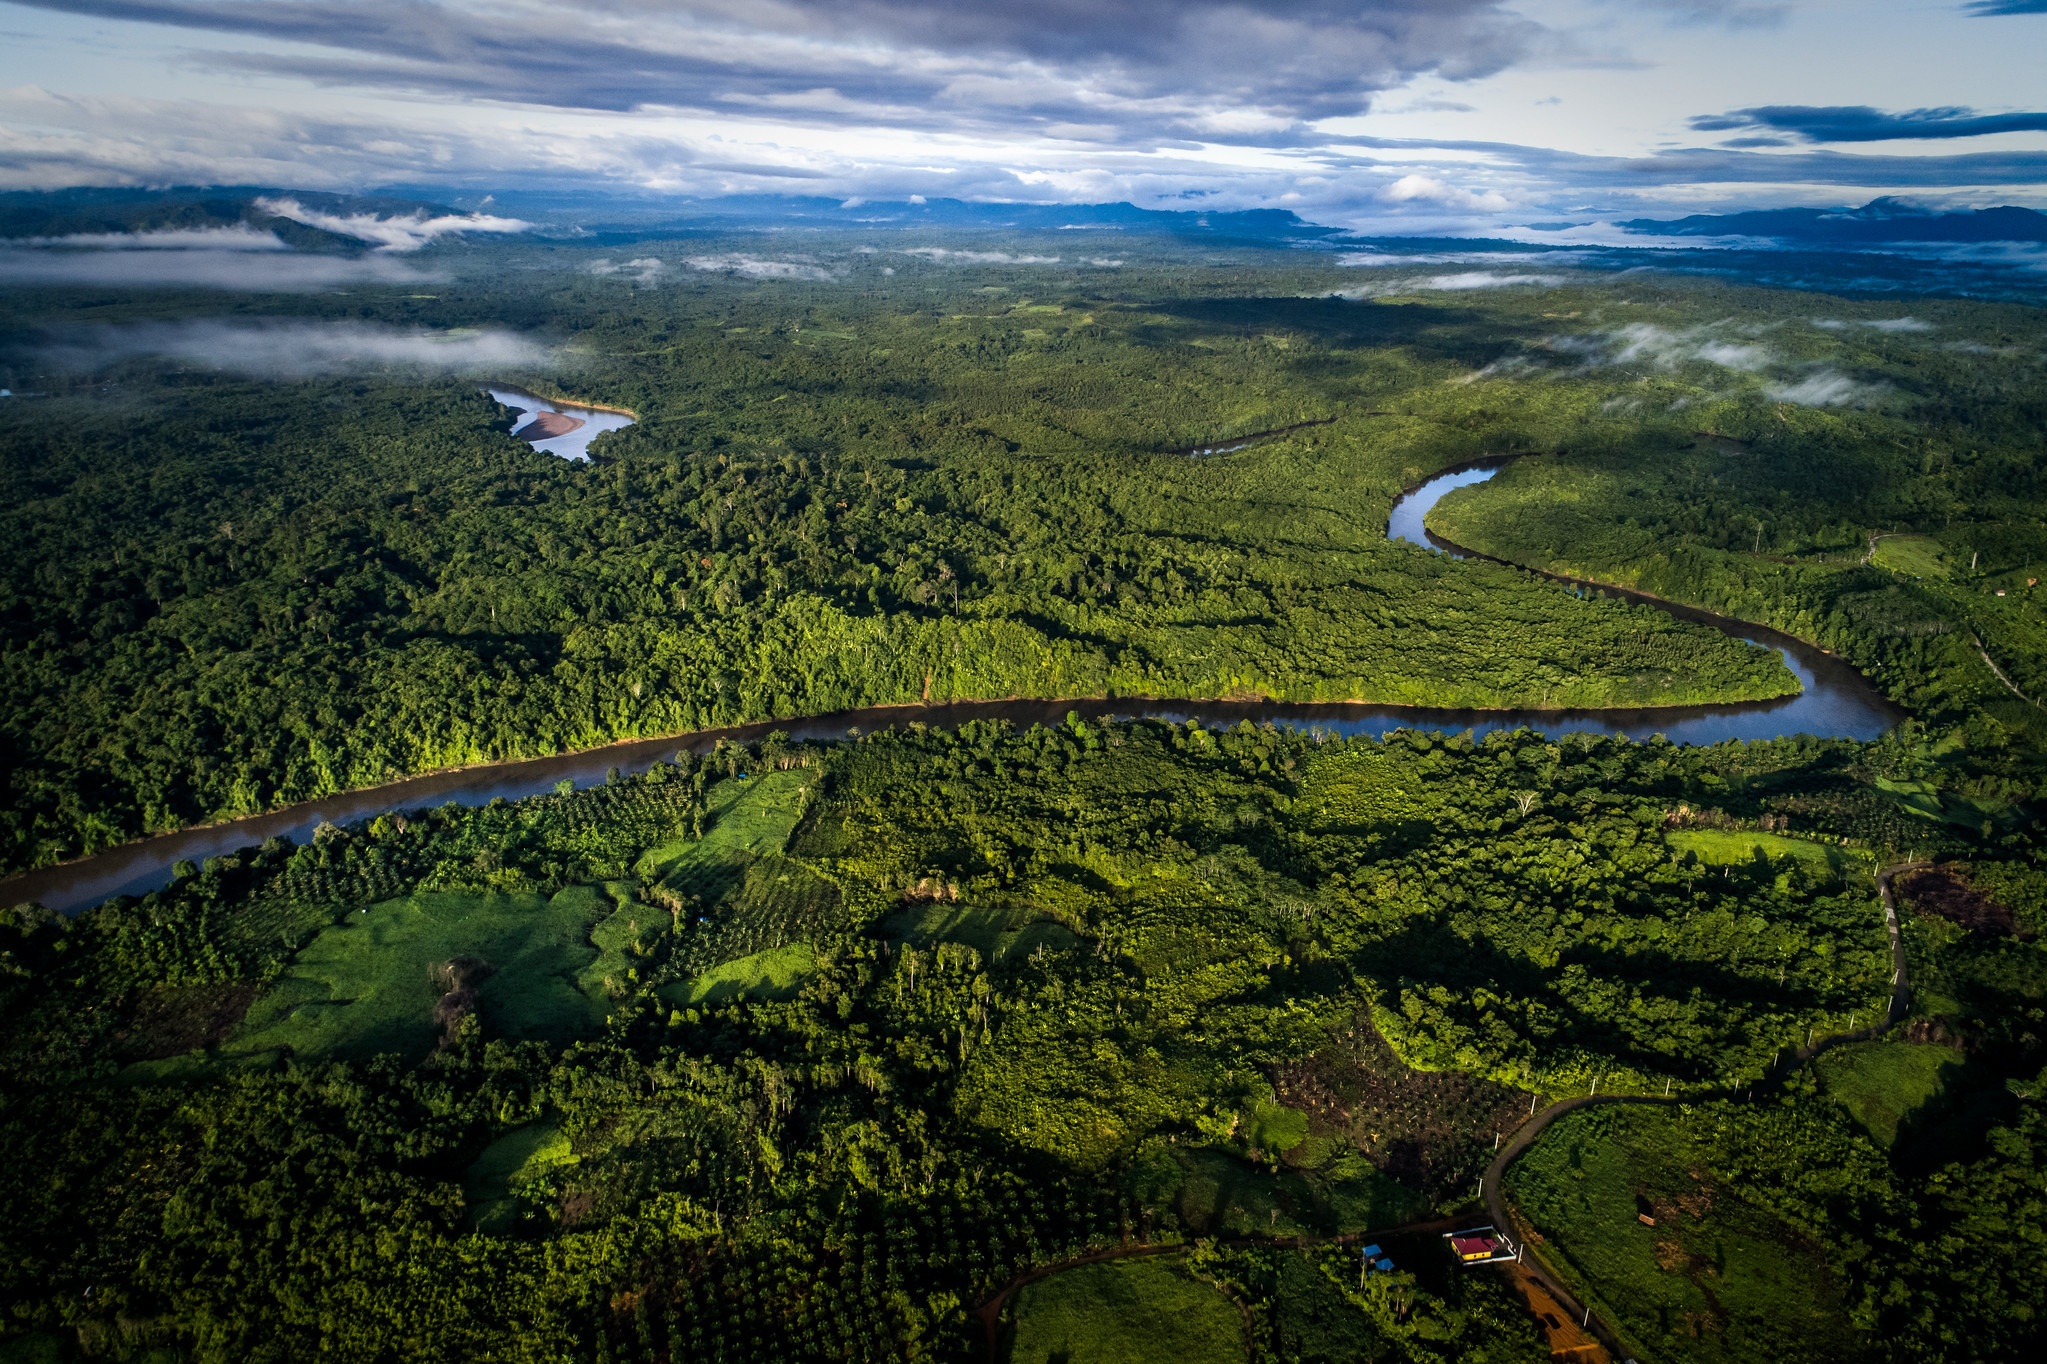
Vista aérea que muestra la pérdida de bosque cerca de Lieki, República Democrática del Congo, donde la tierra deforestada contrasta fuertemente con el denso bosque tropical restante, ilustrando la magnitud y el impacto de la deforestación. Foto: Axel Fassio / CIFOR-ICRAF
Caso 3. República Democrática del Congo y la apuesta de alto riesgo
La RDC es donde el modelo del TFFF enfrenta su prueba más dura. La deforestación es catastrófica, alcanzando 1,2 millones de hectáreas en 2024.
Pero, a diferencia de Brasil o Indonesia, los motores aquí no son las industrias, sino la pobreza y la supervivencia. La deforestación es impulsada por:
- Agricultura de subsistencia: el 80 % de la población depende de la agricultura itinerante.
- Leña y carbón vegetal: la extracción de madera para energía doméstica es una amenaza masiva y creciente.
El pago de 4 $/ha está completamente desalineado con estas causas directas. Un agricultor que tala para alimentar a su familia no busca maximizar ganancias.
El pago del TFFF —potencialmente 640 millones de dólares— irá al presupuesto nacional en Kinshasa. En la RDC, el TFFF no es un pago de conservación, sino un apoyo presupuestario condicionado al desempeño.
Su éxito depende totalmente de la gobernanza. ¿Podrá el Estado usar ese enorme flujo de recursos para atacar las causas estructurales, invirtiendo en intensificación agrícola y alternativas energéticas al carbón? ¿O se perderá en la mala gestión y la corrupción, los verdaderos obstáculos a la protección de los bosques del Congo?
Veredicto: una tabla de incentivos desalineados
El pago de 4 $/ha no busca competir con el costo de oportunidad de la tierra, como lo muestra claramente la comparación de cifras.
Tabla.
| País y uso del suelo | Pago anual del TFFF | Utilidad anual estimada / Beneficio neto | Valor presente neto (VPN) estimado / Valor del activo | Análisis |
| Brasil | ||||
| Ganadería extensiva | US$4 / ha | ~US$50 / ha (flujo de caja neto) | No es el factor determinante | No competitiva |
| Especulación de tierras | US$4 / ha | No es el factor determinante | US$1,000 / ha (apreciación anual) | Económicamente irrelevante |
| Cultivo de soya | US$4 / ha | ~US$323 / ha (ventaja de rentabilidad) | Alta | Económicamente irrelevante |
| RDC | ||||
| Agricultura de subsistencia | US$4 / ha (al Estado) | N/A (economía de subsistencia) [28] | N/A | Mecanismo desalineado |
| Leña / Carbón vegetal | US$4 / ha (al Estado) | N/A (economía de subsistencia) [27] | N/A | Mecanismo desalineado |
| Indonesia | ||||
| Plantación de palma aceitera | US$4 / ha | Alta | US$1,041 – US$10,670 / ha (VPN) | Económicamente irrelevante |
| Acuicultura | US$4 / ha | ~US$3,000 / ha (beneficio neto) | Alta | Económicamente irrelevante |
| Pulpa y papel | US$4 / ha | Alta (industria de US$7.5 mil millones) | Alta | Económicamente irrelevante |
En plena COP30, es momento de replantear el debate. El TFFF no es un esquema de PSA tradicional, sino un bono de desempeño soberano. No detendrá la deforestación en el frente de expansión basándose en su precio de 4 $, sino que protegerá los bosques que nunca iban a ser talados, y eso es intencional, porque es la única forma de crear un incentivo financiero de miles de millones de dólares.
La pregunta no es: “¿bastan 4 dólares para pagarle a un agricultor?”. La verdadera pregunta es: “¿Es suficiente la amenaza de perder mil millones para cambiar el comportamiento de un gobierno?”.